2016年手机上游产业链发展状况与趋势分析 集成电路芯片设计
2016年,全球智能手机市场增速进一步放缓,但手机上游产业链的竞争并未降温,反而在技术升级、工艺演进和格局重塑中加速分化。作为手机价值链中技术壁垒最高、附加值最大的环节之一,集成电路芯片设计在这一年呈现出鲜明的阶段性特征:一方面,先进制程和基带技术继续向少数巨头集中;另一方面,中国芯片设计企业借力国产替代和终端厂商扶持快速成长,产业重心呈现向中国大陆倾斜的迹象。
一、全球格局:寡头垄断加固,基带与SoC成为竞争焦点
2016年全球手机芯片设计市场仍由高通、联发科、三星LSI和华为海思等少数厂商主导。高通凭借在基带领域的专利积累和旗舰SoC的性能优势,继续占据高端安卓阵营的核心位置,其骁龙820/821平台在2016年上半年集中出货,采用三星14nm FinFET工艺,成为众多旗舰机型的选择。联发科则依靠Helio系列在中高端市场扩张,但受制于Cat.7及以上基带能力的短板,在运营商网络升级较快的市场面临压力,年末其高端产品线调整迹象明显。三星LSI一方面为自家Galaxy系列供应Exynos芯片,另一方面14nm工艺的成熟也使其对外供应能力增强。华为海思麒麟960于2016年下半年发布,首次商用Cortex-A73架构和Mali-G71 GPU,标志着国产手机SoC在性能上进入全球第一梯队。
整体来看,2016年手机芯片设计的竞争焦点已从单纯的核心数比拼转向基带能力、制程工艺和功耗控制的综合较量。全网通、载波聚合、高阶调制等基带特性成为终端厂商选型的关键指标,芯片设计厂商在通信标准演进上的话语权直接决定其市场地位。
二、制程演进:14/16nm成为主流,10nm竞赛开启
2016年是先进制程在手机芯片领域集中落地的一年。14nm/16nm FinFET工艺从前一年的试水走向规模化商用,高通骁龙820/821、三星Exynos 8890、华为麒麟950/960等旗舰平台均采用这一代工艺,带动手机芯片设计在能效比上实现明显跃升。与此头部厂商已在规划10nm工艺,高通骁龙835、三星Exynos 8895等产品于2016年末至2017年初陆续发布,制程竞赛进入新阶段。
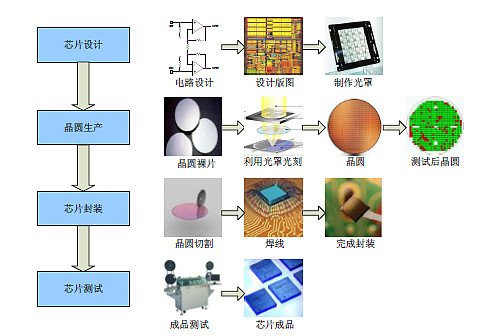
制程升级对芯片设计提出了更高要求。FinFET工艺下的物理设计复杂度显著提升,漏电控制、时序收敛和功耗优化成为设计团队的核心挑战;先进制程的研发费用和流片成本快速上升,使得只有出货规模足够大的厂商才能摊薄成本,进一步加剧了寡头格局。芯片设计公司与代工厂的协同开发也因此更加紧密,设计-工艺协同优化(DTCO)理念开始在手机芯片领域落地。
三、技术趋势:基带集成化、AI单元萌芽与异构计算
2016年手机芯片设计的技术演进呈现三个值得关注的趋势。
其一,基带集成化与全模全频成为标配。随着全球运营商网络向4G+演进,支持多模多频、高阶载波聚合的基带成为终端准入的基本要求。将基带与应用处理器集成于单芯片的方案在成本和功耗上的优势愈发明显,推动中高端平台加速走向SoC化。高通在基带领域的领先地位使其在集成方案上占据先机,其他厂商则通过外挂基带或合作方式补齐能力。
其二,AI计算单元开始进入手机芯片设计视野。2016年,面向终端的神经网络计算需求初步显现,芯片设计厂商开始探索在SoC中集成专用处理单元以提升AI任务的能效。虽然这一趋势在2016年尚属萌芽,但其对后续芯片架构设计的影响深远,异构计算框架下CPU、GPU、DSP与专用加速器的协同成为设计重点。
其三,异构计算与系统级优化成为性能提升的主要路径。在单核性能提升放缓的背景下,芯片设计转向通过大小核调度、GPU性能增强、ISP和DSP能力提升来改善整体体验。华为麒麟960、高通骁龙821等产品均在CPU调度、图形性能和影像处理能力上进行了针对性优化,体现出芯片设计从参数竞争向体验驱动的转变。
四、中国芯片设计产业:政策与市场双轮驱动,自主化进程提速
2016年是中国集成电路芯片设计产业快速成长的一年。在《国家集成电路产业发展推进纲要》和集成电路产业投资基金的持续推动下,设计环节获得资金和政策支持,企业数量和产业规模均实现增长。紫光展锐在低端市场巩固份额的积极向中高端推进;华为海思依托终端销量和研发投入,在高端SoC上形成突破;小米等终端厂商也在2016年推进自研芯片计划,反映出终端厂商向上游芯片设计延伸的战略意图。
国产芯片设计产业的发展还受益于终端厂商的国产化采购倾向和运营商对全网通、VoLTE等特性的推广。在中低端市场,国产芯片凭借成本和服务优势加速替代,产业链上下游协同逐步增强。但也要看到,在高端基带、先进制程SoC、核心IP和EDA工具等环节,国内企业仍存在明显短板,自主化进程任重道远。
五、趋势展望:集中化与多元化并行
展望后续发展,2016年手机芯片设计产业呈现出几个中长期趋势。第一,高端芯片设计将进一步向少数具备先进制程开发能力和基带技术积累的厂商集中,研发投入门槛持续抬升,行业整合压力加大。第二,基带能力、AI算力和异构计算效率将成为芯片设计的核心竞争维度,单纯的CPU参数比拼重要性下降。第三,中国芯片设计企业在政策和市场的双重驱动下有望继续成长,但高端突破需要长期投入和生态建设,短期内全球寡头格局难以根本改变。第四,芯片设计公司与终端厂商、代工厂的协同创新将进一步深化,定制化和联合优化成为提升竞争力的重要手段。
2016年是手机集成电路芯片设计产业承前启后的关键一年。技术升级推动产业向高附加值环节集中,市场格局在竞争中悄然变化,国产力量在挑战中积蓄势能。理解这一年的发展状况与趋势,有助于把握手机上游产业链的演进逻辑和未来走向。
如若转载,请注明出处:http://www.xingqiu100.com/product/51.html
更新时间:2026-10-22 10:06:24